VR大空间体验馆加速进驻商业综合体,线下娱乐格局正在改变
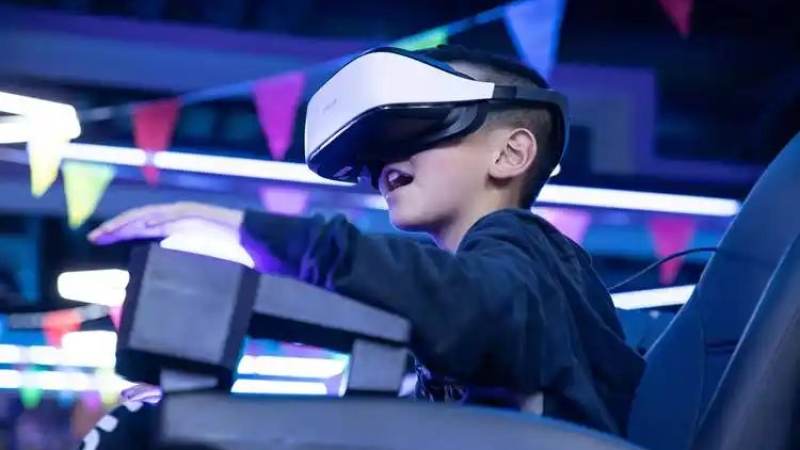
走进越来越多的商业综合体,消费者会发现一个明显变化:原本位于角落或地下层的VR体验点,正在被面积更大、形态更开放的大空间VR体验馆取代。这些场馆不再满足于让玩家坐在椅子上转头观看,而是鼓励玩家戴上头显后在真实场地中自由行走、协作甚至奔跑。VR大空间体验馆加速进驻商业综合体,已经成为线下娱乐业态演变中一个值得关注的动向。
要理解这股趋势,需要先厘清VR大空间体验馆与传统VR体验店的区别。传统VR体验店多以小型座位式设备为主,单次体验时间短、交互方式单一,玩家之间缺乏有效互动。大空间VR则依托inside-out定位或激光定位技术,让多名玩家在同一物理空间内共享一个虚拟场景,可以完成行走、手势交互、团队配合等动作。这种模式更接近线下主题娱乐的体验逻辑,也因此对场地条件提出了更高要求。
商业综合体愿意为VR大空间体验馆敞开大门,背后有清晰的商业逻辑。电商持续分流零售客流,商业综合体需要体验型业态来制造到访理由。VR大空间体验馆具备几个天然优势:话题性强,容易在社交平台形成自发传播;占地灵活,可以根据楼层条件选择合适位置;客群覆盖面广,既吸引年轻消费者,也能承接家庭亲子客流。对于商场运营方而言,这类业态能有效延长顾客停留时间,进而带动周边餐饮、零售的消费转化。
从选址角度看,VR大空间体验馆进驻商业综合体并非简单租一个铺位。层高是首要硬性条件,自由行走类体验通常需要较高的净空来安装定位设备和保证玩家安全。楼板承重同样关键,多人同时活动对地面结构有明确要求。电力容量、网络覆盖、隔音处理、消防疏散通道等基础设施条件,也需要在签约前完成评估。动线设计则直接影响获客效率,位于主动线附近、靠近影院或餐饮层的场地,往往能获得更自然的客流导入。
运营层面,VR大空间体验馆的商业模式与传统体验店存在显著差异。传统体验店依靠设备数量和翻台率驱动收入,大空间体验馆则更依赖内容更新频率和复购率。玩家完成一次大空间体验后,是否愿意再次到访,取决于内容库是否持续更新、是否有新的剧情或玩法推出。与知名IP联名、引入多人协作类内容、定期更换主题场景,是提升复购率的常见做法。部分场馆还会将VR体验与轻餐饮、衍生品零售结合,形成复合消费场景。
容易被忽略的细节在于坪效计算方式。大空间体验馆的单位面积收入不能简单用票价除以占地面积来衡量,还需要考虑场次间隔、设备维护时间、多人同时体验的并发效率等因素。一个设计合理的大空间场馆,可以在同一时段内服务多组玩家,并发效率远高于单人座位式设备。但相应地,场地清洁、设备消毒、安全引导等运营环节也需要投入更多人力。
对于关注jinnianhui金年会所代表的线下娱乐与数字互动领域的人而言,VR大空间体验馆进驻商业综合体反映的是一个更大的趋势:虚拟体验正在从个人设备走向公共空间,从单向观看走向多人协作。这一趋势对内容创作者、设备方案商、商业地产运营方都提出了新的课题。内容侧需要更适配大空间交互的叙事设计,设备侧需要更稳定精准的定位方案,商业侧需要更灵活的租约与分成模式。
不同城市的商业综合体在引入VR大空间体验馆时,策略也有所不同。核心商圈的商场更倾向于引入品牌化、内容更新能力强的场馆,将其作为差异化竞争的手段;社区型商业体则更关注亲子客群和周边居民的重复到访,偏好操作门槛低、体验时长适中的项目。这种分化说明VR大空间体验馆并非单一形态,而是会根据商业场景和客群特征演化出多种模式。
从行业观察角度看,VR大空间体验馆进驻商业综合体的节奏,与头显设备成本下降、定位技术成熟、内容生态丰富密切相关。设备轻量化让玩家佩戴更舒适,定位精度提升让多人协作更流畅,内容供给增加则让场馆有了持续更新的素材来源。这些条件共同推动了线下VR体验从边缘尝试走向商业综合体的主流娱乐配置。
对于有意了解或评估这一业态的读者,建议关注几个判断维度:场馆的内容更新周期是多久,是否有明确的主题轮换计划;场地是否针对大空间体验做了专门设计,而非简单改造;运营方是否具备持续的内容引入和设备维护能力。这些维度比单纯的票价或设备型号更能反映一个VR大空间体验馆的长期运营能力。线下娱乐的竞争,最终比拼的是体验品质和内容迭代效率。